Bitpanda: Aandelen, crypto, grondstoffen en edelmetalen in 1 app
Bitpanda: Aandelen, crypto, grondstoffen en edelmetalen in 1 app


Frankrijk zit diep in de financiële problemen. De staatsschuld loopt steeds verder op, beleggers verliezen vertrouwen en de Franse overheid moet tientallen miljarden euro’s aan rente betalen. Daarmee groeit ook het risico voor andere Europese landen, waaronder Nederland. Hoe ernstig is de situatie en moeten we vrezen voor een nieuwe Europese schuldencrisis? Vijf vragen en antwoorden.
De Franse overheid geeft al tientallen jaren meer geld uit dan er binnenkomt. Sinds 1974 heeft het land geen begrotingsoverschot meer gehad. Inmiddels is de staatsschuld opgelopen tot maar liefst 3,6 biljoen euro.
Dat komt overeen met 119 procent van het bruto binnenlands product (bbp), oftewel de totale omvang van de Franse economie.
Daarmee overschrijdt Frankrijk ruimschoots de Europese begrotingsregels. Binnen de eurozone is afgesproken dat de staatsschuld maximaal 60 procent van het bbp mag bedragen. Het jaarlijkse begrotingstekort mag niet hoger zijn dan 3 procent.
Frankrijk voldoet aan geen van beide voorwaarden. Vorig jaar bedroeg het begrotingstekort 5,1 procent van het bbp. Ter vergelijking: Nederland had een tekort van 1,6 procent.
Zelfs landen als Italië en Griekenland, die jarenlang bekendstonden om hun financiële problemen, hadden vorig jaar een kleiner begrotingstekort.
Frankrijk is bovendien niet het enige land dat worstelt met zijn overheidsfinanciën. Ook België heeft grote problemen. Daar bedraagt het begrotingstekort dit jaar ruim 5 procent en ligt de staatsschuld rond 110 procent van het bbp.
Toch maken beleggers zich vooral zorgen over Frankrijk. Dat is na Duitsland de grootste economie van de eurozone. Problemen in Parijs kunnen daardoor veel grotere gevolgen hebben voor de rest van Europa.
Dat vertrouwen staat steeds verder onder druk. Frankrijk betaalt dit jaar naar verwachting ongeveer 60 miljard euro aan rente over zijn staatsschuld.
Dat geld kan de overheid niet besteden aan bijvoorbeeld onderwijs, gezondheidszorg of infrastructuur.
Beleggers eisen ondertussen een steeds hogere vergoeding om geld aan Frankrijk uit te lenen. De rente op Franse staatsobligaties met een looptijd van tien jaar is volgens RTL Nieuws inmiddels opgelopen tot bijna 5 procent.
Dat is zelfs hoger dan de rente die Italië en Griekenland betalen.
Vooral het verschil met Duitsland is opvallend. Duitse staatsobligaties worden doorgaans als een van de veiligste beleggingen binnen de eurozone beschouwd.
De afgelopen vijftien jaar betaalde Frankrijk meestal tussen de 0,25 en 0,75 procentpunt meer rente dan Duitsland. Inmiddels is dat verschil opgelopen tot ongeveer 1,4 procentpunt.
Dat lijkt misschien weinig, maar bij enorme schulden gaat het om gigantische bedragen.
Voor iedere miljard euro die Frankrijk leent, betaalt het land jaarlijks ongeveer 14 miljoen euro meer rente dan Duitsland.
En de Franse overheid heeft veel geld nodig. Alleen al volgend jaar moet het land naar verwachting ongeveer 340 miljard euro lenen.
Toch betekent dit niet dat Frankrijk op het punt staat failliet te gaan. Het land kan zijn financiële verplichtingen voorlopig nog nakomen en beleggers zijn nog altijd bereid geld uit te lenen.
De onzekerheid zit vooral in de toekomst. Als de rente verder stijgt, wordt het steeds duurder om bestaande schulden te vervangen door nieuwe leningen.
Het grootste probleem ligt bij de Franse politiek.
Om de overheidsfinanciën te verbeteren, moet Frankrijk minder uitgeven, meer belasting innen of beide maatregelen combineren.
Maar dat blijkt bijzonder moeilijk.
De belastingen behoren al tot de hoogste van Europa. Tegelijkertijd stuiten bezuinigingen regelmatig op hevig verzet van de bevolking.
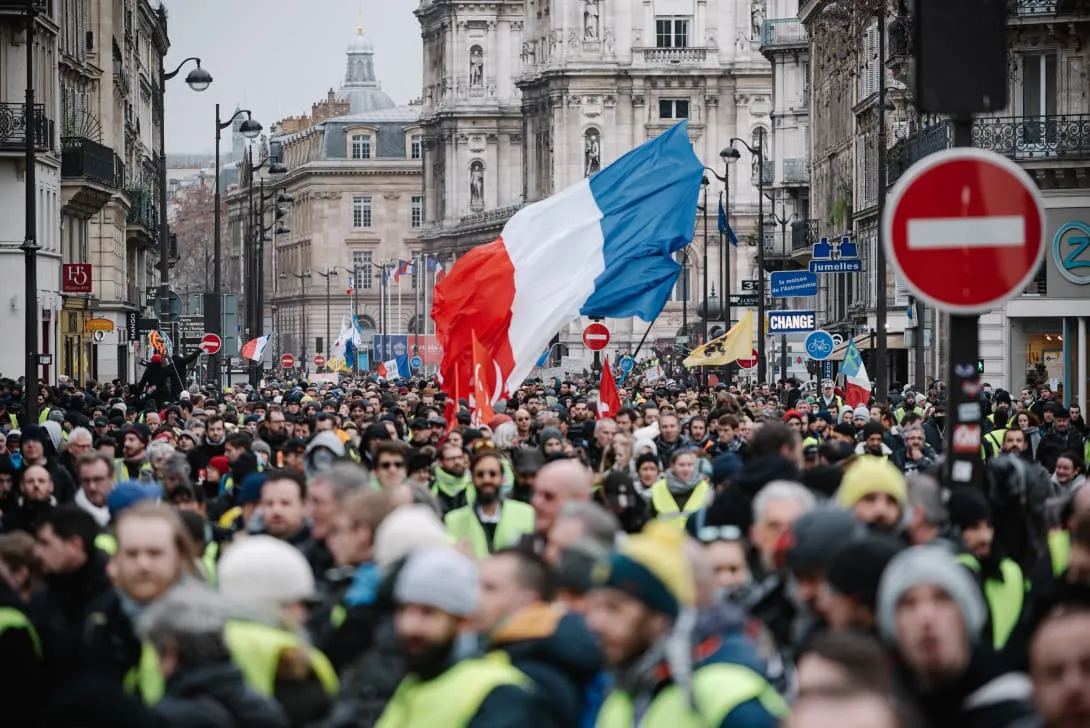
Eerdere hervormingen leidden tot grote protesten, waaronder demonstraties van de gele hesjes. Franse regeringen hebben daardoor al meerdere keren maatregelen moeten terugdraaien.
Vooral het pensioenstelsel vormt een grote uitdaging.
Anders dan in Nederland worden de pensioenen van Franse ambtenaren rechtstreeks uit belastinginkomsten betaald. Door de vergrijzing lopen deze kosten steeds verder op.
De Franse pensioenleeftijd wordt verhoogd van 62 naar 64 jaar, maar die maatregel is bijzonder impopulair.
Met de presidentsverkiezingen van 2027 in aantocht willen verschillende politieke partijen de pensioenleeftijd juist weer verlagen.
Marine Le Pen pleit voor een terugkeer naar 62 jaar. De extreemlinkse politicus Jean-Luc Mélenchon wil zelfs terug naar 60 jaar.
Daar komt nog een ander probleem bij: de Franse economie groeit nauwelijks.
Vorig jaar bleef de economische groei onder 1 procent. Ook voor 2026 en 2027 wordt een groei van minder dan 1 procent verwacht.
Dat maakt het moeilijker om de schulden terug te dringen. Wanneer de economie nauwelijks groeit, nemen ook de belastinginkomsten beperkt toe.
Tegelijkertijd stijgen de rentelasten. Frankrijk dreigt daardoor in een situatie terecht te komen waarin het steeds meer geld moet lenen om bestaande verplichtingen te betalen.
Voorlopig zijn de problemen vooral voelbaar in Frankrijk. Toch kan Nederland uiteindelijk ook de gevolgen ondervinden.
Volgens RTL Z-beurscommentator Durk Veenstra stijgt de rente wereldwijd, maar gaat dat in Frankrijk aanzienlijk sneller dan in andere landen.
De Franse overheid dreigt volgend jaar zelfs meer geld kwijt te zijn aan rente dan aan onderwijs en defensie.
Het gevaar is dat Frankrijk in een vicieuze cirkel belandt. Hogere rentelasten zorgen voor grotere begrotingstekorten, waardoor het land opnieuw meer moet lenen.
Als beleggers daardoor nog minder vertrouwen krijgen, kan de rente verder oplopen.
In het uiterste geval kan een situatie ontstaan die doet denken aan de Europese schuldencrisis van 2010.
Destijds kon Griekenland zijn schulden niet meer zelfstandig betalen. Andere eurolanden en de Europese Centrale Bank (ECB) moesten ingrijpen om een faillissement te voorkomen.
Maar er is een belangrijk verschil.
Griekenland had destijds een staatsschuld van ongeveer 300 miljard euro. Frankrijk heeft inmiddels een schuld die ongeveer twaalf keer zo groot is.
Een eventuele reddingsoperatie zou daardoor aanzienlijk ingewikkelder en duurder worden.
Wel benadrukt RTL Nieuws dat Frankrijk er financieel nog lang niet zo slecht voor staat als Griekenland tijdens de crisis van 2010.
Destijds liep het renteverschil tussen Griekse en Duitse staatsobligaties op tot ongeveer 10 procentpunt. Frankrijk zit daar met 1,4 procentpunt nog ver onder.
Toch kan een verdere verslechtering ook Nederland raken.
Wanneer Europese landen gezamenlijk moeten ingrijpen, kan de Nederlandse overheid worden gevraagd financieel bij te dragen.
Daarnaast kunnen hogere rentes op Europese financiële markten ook Nederlandse huishoudens en bedrijven raken. Denk bijvoorbeeld aan hogere hypotheekrentes en duurdere leningen.
Ook de Nederlandse overheid heeft last van stijgende rentekosten. Volgens RTL Nieuws loopt de extra rekening voor de schatkist op tot 12 miljard euro.
Volgens RTL Z-beurscommentator Hans de Geus is een daadwerkelijk Frans staatsbankroet onwaarschijnlijk.
Hij verwacht dat de Europese Centrale Bank uiteindelijk zal ingrijpen wanneer de financiële situatie uit de hand loopt.
Dat zou bijvoorbeeld kunnen door Franse staatsobligaties op te kopen. Daarmee kan de centrale bank proberen de rente te drukken en het vertrouwen van beleggers te herstellen.
De Geus denkt alleen niet dat de ECB vooraf duidelijk zal maken dat Frankrijk op steun kan rekenen.
“De ECB zal dat alleen niet hardop zeggen, want dan gaan overheden daarop rekenen en zijn ze nog minder geneigd om de overheidsfinanciën in de hand te houden.”
Daarmee raakt hij aan een belangrijk probleem binnen de eurozone.
Wanneer landen erop vertrouwen dat de centrale bank hen uiteindelijk toch zal redden, neemt de druk af om zelf hun begroting op orde te brengen.
Dat kan ertoe leiden dat ook andere Europese overheden minder voorzichtig worden met hun uitgaven.
Bovendien is ingrijpen door de ECB niet vanzelfsprekend. De centrale bank moet zich aan Europese regels houden en kan niet onbeperkt staatsobligaties opkopen om begrotingsproblemen van afzonderlijke landen op te lossen.
Mocht Frankrijk uiteindelijk toch financiële steun van andere eurolanden nodig hebben, dan kan ook Nederland worden gevraagd bij te dragen.
Net als tijdens de Griekse schuldencrisis bestaat daarbij het risico dat uitgeleend geld niet volledig wordt terugbetaald.
Investeer vanaf €100 in aandelen, ETF’s, edelmetalen of crypto via Bitpanda en ontvang €20 aan fysiek zilver cadeau. Voer de promocode NBSILVER in de app in om de bonus te activeren.
Met Bitpanda beleg je eenvoudig in duizenden aandelen, ETF’s, crypto en edelmetalen vanuit één app. Je goud en zilver worden veilig bewaard in volledig verzekerde Zwitserse kluizen en staan juridisch op jouw naam.
Sluit je aan bij 7 miljoen gebruikers en open nu gratis je account.
Let op: investeren is risicovol. Je kunt je inleg geheel of gedeeltelijk verliezen
Veilig betalen met

China mag vanaf 1 december 350.000 hybrides per jaar naar de EU sturen. Dat is meer dan vorig jaar, dus wat levert Peking eigenlijk in?

Trump sluit een dieseldeal met Poetin om de brandstofprijs te drukken. Wat kost dat Oekraïne, dat juist Russische raffinaderijen bestookt?
Amerikaanse inflatiecijfers bepalen deze week of de recente renteverhoging genoeg was, terwijl ASML en grote banken het beursklimaat verder testen wereldwijd.
Deze analist verwacht een crash van 36% voor de S&P 500 in 2027. Hij legt uit waarom en wanneer hij uit wil stappen.

Nieuwe box 3-plannen kunnen honderdduizenden beleggers raken en gevolgen hebben voor Nederlanders met aandelen, spaargeld en crypto.
ASML vormt mogelijk een bedreiging voor Besi. Bank of America waarschuwt voor concurrentie op de belangrijke markt voor hybrid bonding.