

Stel Newsbit in als voorkeursbron
Zie onze artikelen vaker bovenaan in Google Nieuws en Top Stories. Eén keer instellen, altijd als eerste op de hoogte.


Stablecoins vormen voorlopig geen serieuze bedreiging voor de traditionele bankensector. Dat is de kern van de analyse van Moody’s-analist Abhi Srivastava, die stelt dat het ontwrichtingsrisico voor banken in deze fase van de adoptiecyclus nog “beperkt” is.
Volgens hem is de markt wel snel gegroeid. De totale marktwaarde van stablecoins lag eind vorig jaar boven de 300 miljard dollar, maar is het gebruik nog altijd te beperkt om banken nu al echt marktaandeel af te snoepen.
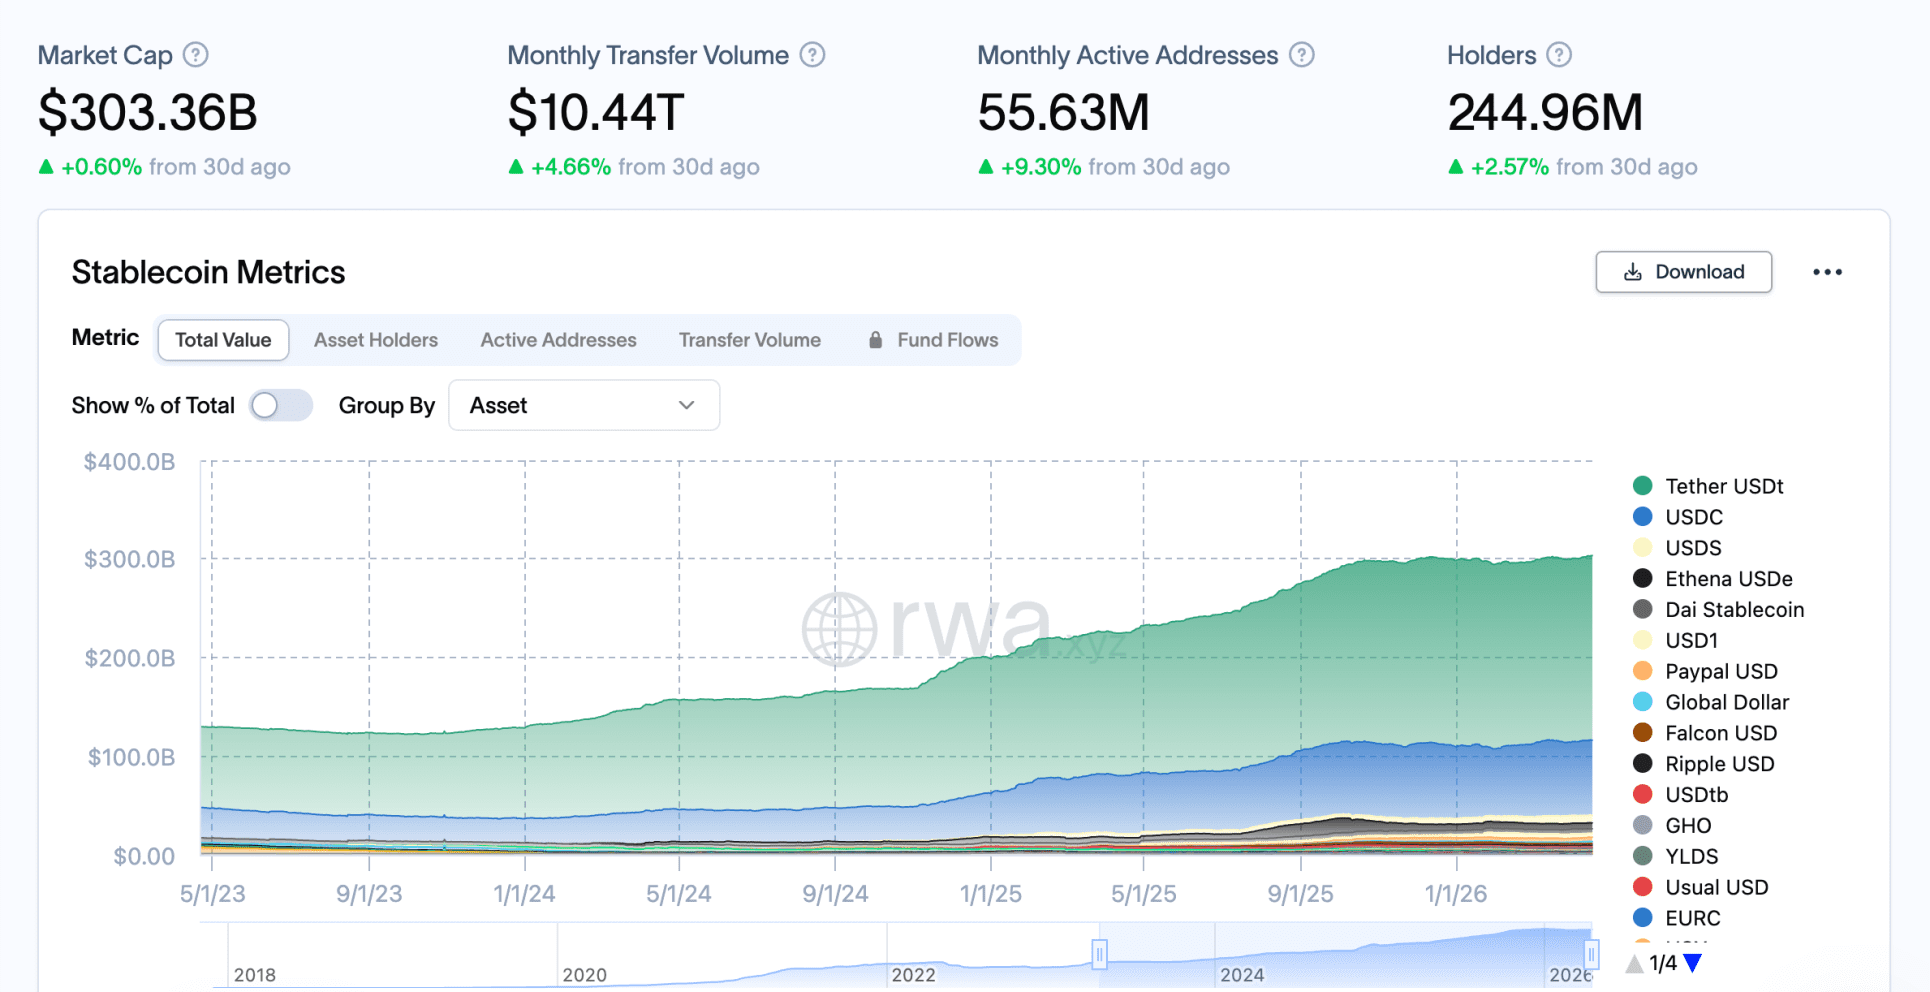
De belangrijkste reden daarvoor is volgens Srivastava vrij simpel. In de Verenigde Staten zijn bestaande betaalsystemen al snel, goedkoop en vertrouwd, waardoor stablecoins daar nog geen duidelijke doorbraak hebben geforceerd in het dagelijkse betalingsverkeer.
Daarnaast mogen stablecoins volgens de huidige Amerikaanse regels geen rente of vergelijkbare yield uitkeren. Juist daardoor zijn ze op korte termijn weinig aantrekkelijk als volwaardig alternatief voor traditionele bankdeposito’s.
Dat punt is cruciaal, omdat precies daar de gevoeligste strijd ligt tussen de cryptosector en de bankenlobby. Zolang stablecoins geen rente mogen uitkeren, blijven ze in de VS vooral een transactiemiddel en geen massaal spaarproduct.
En zolang dat zo blijft, acht Moody’s de kans klein dat consumenten op grote schaal geld van hun bankrekening halen om het in stablecoins te parkeren.
Dat betekent niet dat stablecoins onbelangrijk zijn. Integendeel, hun rol in betalingen, grensoverschrijdende transacties en on-chain finance groeit wel degelijk.
Maar volgens Moody’s is die groei nog niet groot genoeg om het traditionele bankmodel nu al echt te ontwrichten. De markt ontwikkelt zich dus snel, maar de schade voor banken blijft voorlopig beperkt.
Moody’s maakt daarbij wel een duidelijke nuance. Als stablecoins en tokenized real-world assets verder groeien, dan kan de druk op banken op termijn toenemen.
In dat scenario kunnen deposito’s weglekken uit het traditionele systeem, wat de uitleencapaciteit van banken zou aantasten en hun marktaandeel zou kunnen uithollen. Het gaat dus niet om “geen bedreiging”, maar om “nog geen directe bedreiging”.
Die langere-termijnzorg leeft ook breder in de sector. Standard Chartered waarschuwde begin dit jaar bijvoorbeeld dat Amerikaanse banken tegen 2028 tot 500 miljard dollar aan deposito’s zouden kunnen verliezen aan stablecoins, al hangt dat sterk af van de precieze regelgeving rond renteproducten en distributie.
Precies daarom is het debat rond de CLARITY Act zo fel. De wet moet een breder regelgevend kader voor crypto scheppen, maar het verbod op rente-uitkerende stablecoins is een van de meest omstreden onderdelen geworden. Banken willen dat verbod juist behouden, omdat stablecoins met rendement veel directer zouden concurreren met spaar- en betaalrekeningen. Grote cryptospelers verzetten zich daartegen, omdat het volgens hen innovatie en concurrentie afremt.
Volgens recente berichtgeving werkt senator Thom Tillis aan nieuwe ontwerpteksten om dat conflict te overbruggen, maar het wetsproces blijft stroperig en er is nog geen definitieve oplossing openbaar gemaakt.

Stablecoins wisselden in het derde kwartaal voor 891 miljard dollar van eigenaar. Waarom groeit de voorraad dan niet mee?
Circle wil uitbreiden naar 40 nieuwe markten terwijl USDC groeit en banken, Tether en AI nieuwe kansen bieden.
Visa lanceert stablecoinbetalingen met USDC. Bedrijven kunnen hierdoor internationale betalingen sneller financieren, zonder afhankelijk te zijn van banken.
Deze analist verwacht een crash van 36% voor de S&P 500 in 2027. Hij legt uit waarom en wanneer hij uit wil stappen.

Kabinet past box 3 aan na kritiek uit de Kamer. Kleine spaarders worden ontzien, maar het financiële gat van 540 miljoen euro blijft.
Olie daalt hard na het bericht dat de VS en Iran voorlopig zouden instemmen met een vredesakkoord. Bitcoin, aandelen en goud profiteren.