Stel Newsbit in als voorkeursbron
Zie onze artikelen vaker bovenaan in Google Nieuws en Top Stories. Eén keer instellen, altijd als eerste op de hoogte.


De markt begint langzaam te accepteren dat de energiecrisis rond de Straat van Hormuz over haar hoogtepunt heen is, zo stelt de populaire analist Andreas Steno Larsen. Kijk je naar olie, kunstmest en andere grondstoffen met een directe link naar Hormuz, dan zie je op dit moment vooral dalende prijzen.
Dat is opvallend, want enkele weken geleden werd nog gevreesd voor een nieuwe inflatieschok die centrale banken zou dwingen om hard in te grijpen. Inmiddels lijkt het beeld te kantelen. De wereld past zich niet zozeer aan een structureel lagere olievraag aan, zoals sommige zakenbanken nu stellen. De echte factor is waarschijnlijk veel simpeler. China koopt tijdelijk veel minder olie.
China heeft naar schatting ongeveer 1,3 miljard vaten aan strategische en commerciële olievoorraden. Dat is een conservatieve aanname. Voor de oorlog importeerde China ongeveer 11 miljoen vaten olie per dag, met de afgelopen jaren meestal een bandbreedte van 10 tot 12 miljoen vaten per dag.
Stel dat China zijn import met 50 procent terugschroeft. Dan ontstaat er een tekort van ongeveer 5,5 miljoen vaten per dag. Met 1,3 miljard vaten aan reserves kan China dat in theorie ongeveer 236 dagen volhouden. Dat is bijna acht maanden.
Dat verandert de machtsverhoudingen op de oliemarkt. Als de grootste olie-importeur ter wereld tijdelijk weigert te kopen, verdwijnt een belangrijk deel van de vraag uit de markt. Daardoor komt de olieprijs onder druk, zelfs als de Straat van Hormuz nog niet volledig normaal functioneert.
De tijd werkt daardoor niet vanzelf in het voordeel van Iran. Hoe langer de wereld alternatieve routes, voorraden en gedragsaanpassingen gebruikt, hoe minder relevant de Straat van Hormuz op termijn wordt.
Elke maand dat de crisis voortduurt, investeren landen en bedrijven meer in oplossingen om minder afhankelijk te worden van die ene kwetsbare doorgang. De Verenigde Arabische Emiraten werken aan extra pijplijnen, Saoedi-Arabië gebruikt zijn oost-westverbinding richting de Rode Zee, en China kan zijn voorraden aanspreken.
Iran weet dat ook. De onderhandelingsmacht van Hormuz is groot zolang de wereld direct pijn voelt. Maar als markten zich aanpassen en prijzen dalen, wordt die hefboom steeds minder krachtig. Daarom lijkt een deal uiteindelijk waarschijnlijker dan verdere escalatie.
Het belangrijkste macro-economische punt is dat de prijzen van veel noodzakelijke inputkosten dalen. Olie en aanverwante producten zitten in een neerwaartse trend. Ook kunstmest, zoals urea, wijst op afnemende druk.
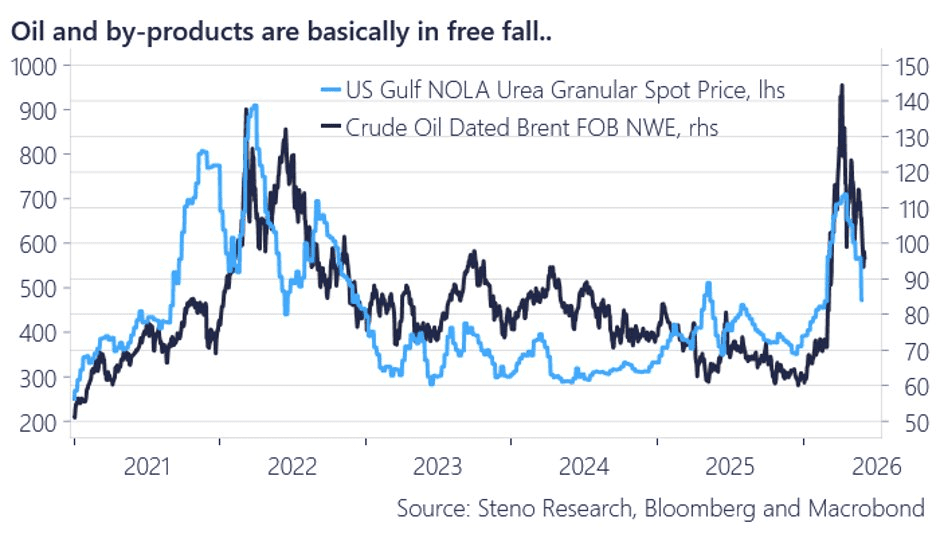
Daarmee lijkt de piek van deze inputkostencrisis veel milder dan in 2021 en 2022. Destijds kreeg de wereldeconomie te maken met een veel bredere en zwaardere inflatieschok. Nu lijkt de ernst eerder op een fractie daarvan.
Dat is cruciaal voor centrale banken. Als de prijzen van energie, transport en landbouwinputs dalen, wordt het moeilijker om agressieve renteverhogingen te rechtvaardigen. De inflatiedruk kan dan vanzelf afnemen zonder dat centrale banken de kredietcyclus hoeven te breken.
Dat blijft het grootste risico voor markten. Centrale banken die uit angst voor inflatie de rente te ver verhogen en daarmee de kredietcyclus onderuit halen.
Maar als de inputkosten blijven dalen, wordt dat scenario minder waarschijnlijk. Dan kunnen centrale banken afwachten in plaats van ingrijpen. Dat geeft de economie tijd om door de schok heen te modderen.
Voor risicobeleggingen is dat belangrijk. De markt kan best omgaan met geopolitieke ruis, zolang die niet uitmondt in een nieuwe inflatiegolf en een agressieve reactie van centrale banken.
Wall Street vreest een nieuwe Black Monday na zware beursverliezen. Dalende AI-aandelen, hoge olieprijzen en inflatie zorgen voor onrust.
Palantir-topman Alex Karp waarschuwt dat AI gedachten kan voorspellen. Ondertussen bereikt het aandeel van zijn bedrijf een recordhoogte.
Morgan Stanley ziet veel groeipotentieel voor SpaceX van Elon Musk. Het koersdoel ligt op 300 dollar, maar beleggers lopen ook risico.
Deze analist verwacht een crash van 36% voor de S&P 500 in 2027. Hij legt uit waarom en wanneer hij uit wil stappen.
ASML vormt mogelijk een bedreiging voor Besi. Bank of America waarschuwt voor concurrentie op de belangrijke markt voor hybrid bonding.

Kabinet past box 3 aan na kritiek uit de Kamer. Kleine spaarders worden ontzien, maar het financiële gat van 540 miljoen euro blijft.