Stel Newsbit in als voorkeursbron
Zie onze artikelen vaker bovenaan in Google Nieuws en Top Stories. Eén keer instellen, altijd als eerste op de hoogte.


De olieprijzen staan wereldwijd onder druk nu het vredesakkoord tussen de Verenigde Staten en Iran een nieuwe golf van olie op de markt brengt. Het extra aanbod overstijgt de vraag, waardoor analisten steeds vaker waarschuwen voor een dreigend wereldwijd overschot aan ruwe olie.
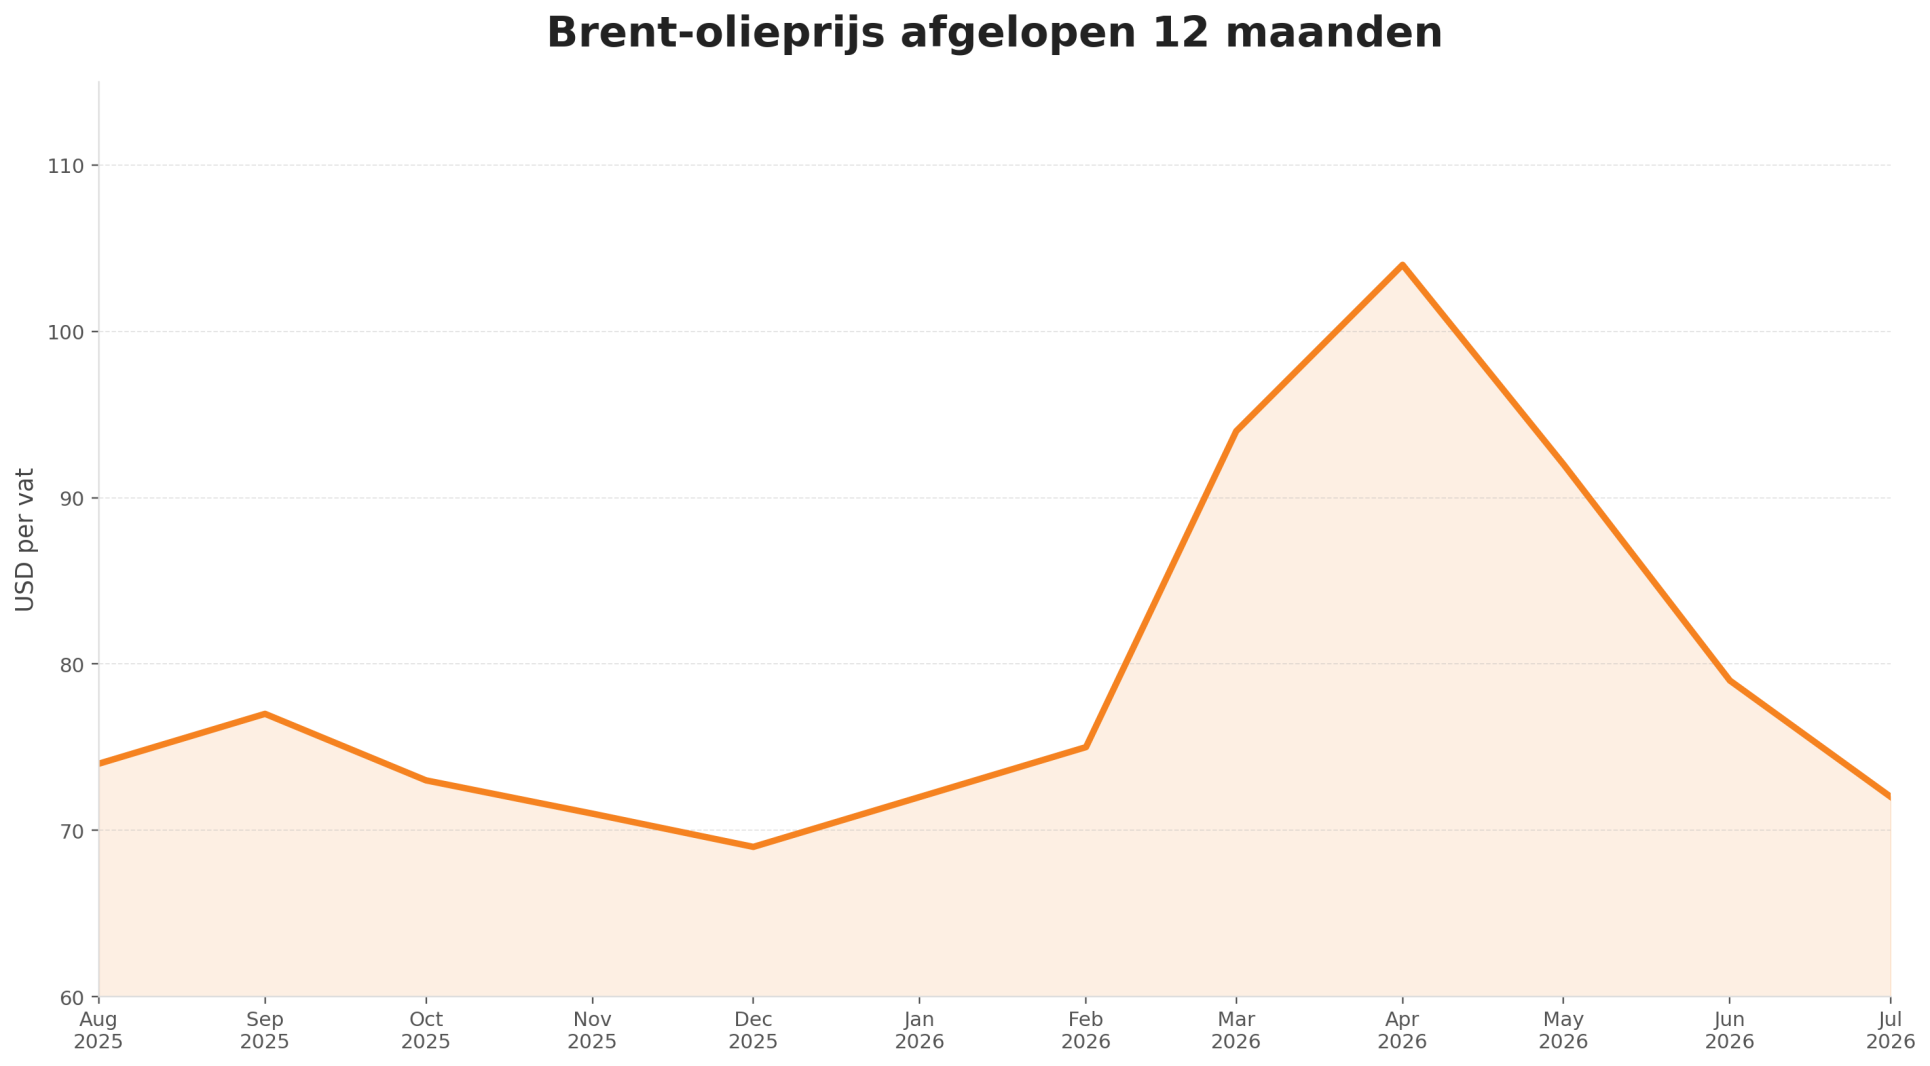
De omslag is opmerkelijk. Nog geen drie maanden geleden bereikte de belangrijkste oliebenchmark een recordniveau en waarschuwden topbestuurders uit de sector juist voor historisch lage voorraden. Inmiddels is het sentiment volledig omgeslagen en vreest de markt niet langer een tekort, maar juist een overvloed aan olie.
Hoewel de toekomst van het conflict onzeker blijft en een deel van de productie in het Midden-Oosten nog altijd stilligt, is de oorlogspremie uit de olieprijs verdwenen. Brentolie is sinds de piek van eind april met 43 procent gedaald. De fysieke oliemarkt laat inmiddels zwaktesignalen zien die sinds de vraaguitval tijdens de coronacrisis niet meer zijn voorgekomen.
Voor de wereldeconomie is dat een belangrijke draai. De angst voor een nieuwe inflatiegolf door dure energie is vrijwel verdwenen. In plaats van schaarste dreigt nu juist een overvloed aan olie.
Consumenten profiteren daarvan vooral, want een overvloed betekent goedkopere brandstof en minder inflatie. De pijn zit bij de producenten. Olielanden als Saudi-Arabië zien hun staatsinkomsten verdampen, terwijl oliebedrijven hun winsten onder druk zien komen en investeringen in nieuwe productie schrappen.
Daarmee verandert ook de discussie binnen OPEC. De vraag is niet langer hoe snel de grote olieproducenten hun productie kunnen herstellen. De markt wil vooral weten of zij bereid zijn het aanbod opnieuw te beperken om de prijs te ondersteunen. Doen ze dat niet, dan kan een nieuwe strijd om marktaandeel ontstaan.
Steeds meer analisten verwachten dat het extra aanbod de markt de komende maanden onder druk zal zetten. Zo waarschuwen Morgan Stanley en Goldman Sachs dat de oliemarkt richting volgend jaar op een overschot afstevent. Ook Kitt Haines van Energy Aspects spreekt van een overwegend negatief sentiment op de oliemarkt.
Al voordat de Verenigde Staten en Iran medio juni een akkoord bereikten over de heropening van de Straat van Hormuz, voerden olieproducenten in de Perzische Golf hun export op. Sindsdien is daar nog eens ruim 60 miljoen vaten bijgekomen die tijdens de oorlog niet konden worden verscheept. Saudi-Arabië en de Verenigde Arabische Emiraten exporteren inmiddels weer bijna net zoveel olie als vóór het conflict, terwijl Iraanse olie dankzij Amerikaanse sanctieontheffingen opnieuw op de wereldmarkt verschijnt.
Juist dat extra aanbod zorgt nu voor problemen. De oliemarkt heeft zich de afgelopen maanden aangepast aan een lagere aanvoer, terwijl de grootste afnemer grotendeels afwezig blijft. China, dat tijdens de oorlog zijn import met ongeveer vijf miljoen vaten per dag terugschroefde, heeft zijn aankopen nog altijd nauwelijks opgevoerd.
Volgens Natasha Kaneva, hoofd grondstoffenonderzoek bij JPMorgan, kan een groot deel van de olie die nu weer via de Straat van Hormuz wordt verscheept uiteindelijk maar één bestemming hebben: China. “Maar China koopt niet,” vat zij de situatie samen. Tegelijkertijd komen ook nog altijd miljoenen vaten uit de Amerikaanse strategische olievoorraden op de markt, die tijdens de oorlog werden vrijgegeven om een dreigend tekort op te vangen.
Dat overschot is inmiddels duidelijk zichtbaar. Op de termijnmarkten in de Verenigde Staten, Europa en Azië is sprake van contango, een marktsituatie waarbij olie voor latere levering duurder is dan olie voor directe levering. Dat moedigt handelaren aan om olie op te slaan in plaats van direct te verkopen.
Toch is het nog te vroeg om te concluderen dat de oliemarkt langdurig met een overschot blijft kampen. Een belangrijk deel van het extra aanbod bestaat uit olie die tijdens de oorlog vastzat en nu alsnog de markt bereikt. Die toestroom is per definitie tijdelijk. Bovendien ligt de olieproductie in de Golfregio nog altijd ruim onder het niveau van vóór het conflict. Volgens Bloomberg produceerde OPEC in juni nog altijd 28 procent minder olie dan in februari.
Ook de vraag naar olieproducten blijft relatief sterk. Diesel is in Europa aanzienlijk duurder dan ruwe olie, onder meer door een scherpe daling van de Russische export. Tegelijkertijd liggen de Amerikaanse benzinevoorraden ruim onder het seizoensgemiddelde. Daar komt bij dat de vrijgave van olie uit de Amerikaanse strategische reserves volgens het Internationaal Energieagentschap volgende maand vrijwel stopt. Sommige analisten verwachten zelfs dat overheden hun voorraden daarna weer gaan aanvullen, wat de vraag naar olie kan ondersteunen.
Hoe de oliemarkt zich de komende maanden ontwikkelt, hangt vooral af van drie factoren: houdt het broze vredesakkoord tussen de Verenigde Staten en Iran stand, is OPEC+ bereid de productie opnieuw te beperken en keert China terug als grote koper?

De AEX is de nieuwe beursweek goed begonnen. Op maandagmorgen zijn het vooral de grote namen die de AEX omhoog stuwen.
Fed-notulen tonen woensdag hoe breed de steun voor de renteverhoging was, terwijl zwakke banengroei de volgende stap juist extra ingewikkeld maakt.

De Amerikaanse beurs begint deze week op een record. Grote vraag is hoe lang de beurs dit kan volhouden, met obligatierentes op de hoogste niveaus in meerdere decennia.

Nieuwe box 3-plannen kunnen honderdduizenden beleggers raken en gevolgen hebben voor Nederlanders met aandelen, spaargeld en crypto.

Een crypto analist verwacht dat sommige XRP-bezitters dit jaar financieel kunnen binnenlopen als de XRP koers sterk blijft stijgen.

Bernstein verwacht dat de goudprijs in 2030 kan stijgen naar 5.600 dollar, ondanks hogere rentes en tegenwind van de Fed.